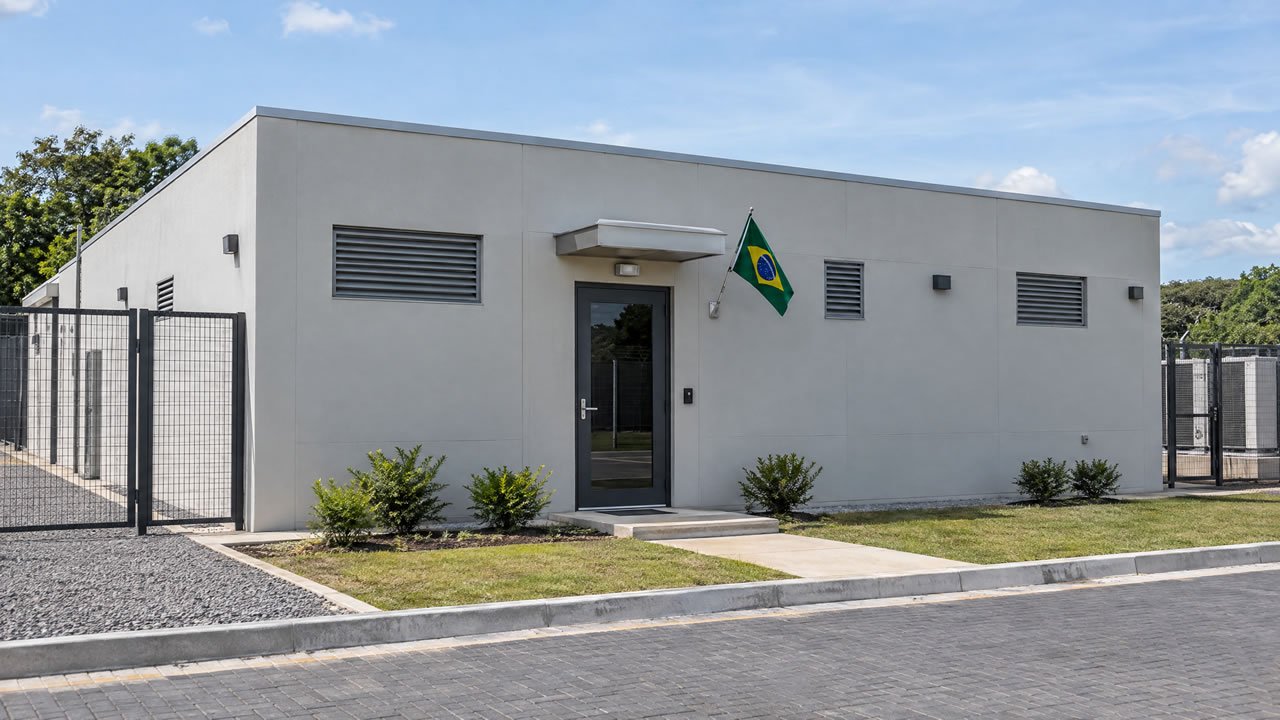
A Lei nº 15.504, sancionada em 15 de setembro de 2026, criou o Regime Especial de Tributação para Serviços de Datacenter, conhecido como REDATA. A norma altera a Lei nº 11.196 e também faz mudanças no Estatuto Digital da Criança e do Adolescente.
O regime pode atender empresas com projetos de instalação, modernização ou ampliação de data centers no Brasil. A lei inclui serviços ligados a armazenamento e processamento de dados, computação em nuvem, computação de alto desempenho e treinamento ou uso de modelos de inteligência artificial.
A legislação prevê a suspensão de tributos em determinadas compras de equipamentos e produtos de tecnologia da informação e comunicação, sujeita às regras de habilitação. O Ministério da Fazenda informa que os incentivos podem valer por cinco anos; eles não são um desconto automático para qualquer empresa que tenha servidores.
Para aderir, as empresas precisam assumir compromissos definidos na lei, como destinar parte da capacidade ao mercado brasileiro, usar energia de fontes renováveis ou de baixa emissão, cumprir um limite de eficiência no uso da água para resfriamento e investir em pesquisa e desenvolvimento no país. Os detalhes de habilitação e comprovação dependem também de regulamentação.
O REDATA pode influenciar investimentos em nuvem, armazenamento e infraestrutura de inteligência artificial no Brasil. Como se trata de um regime tributário com condições específicas, empresas interessadas devem consultar a lei e a regulamentação aplicável com seus assessores; este texto é informativo e não substitui orientação jurídica ou tributária.
Fontes:
- Lei nº 15.504, de 15 de setembro de 2026 — texto oficial no Senado Federal
- Regime Especial de Tributação para Serviços de Datacenter é sancionado — Ministério da Fazenda